

Oleh: Dhita Karuniawati )*
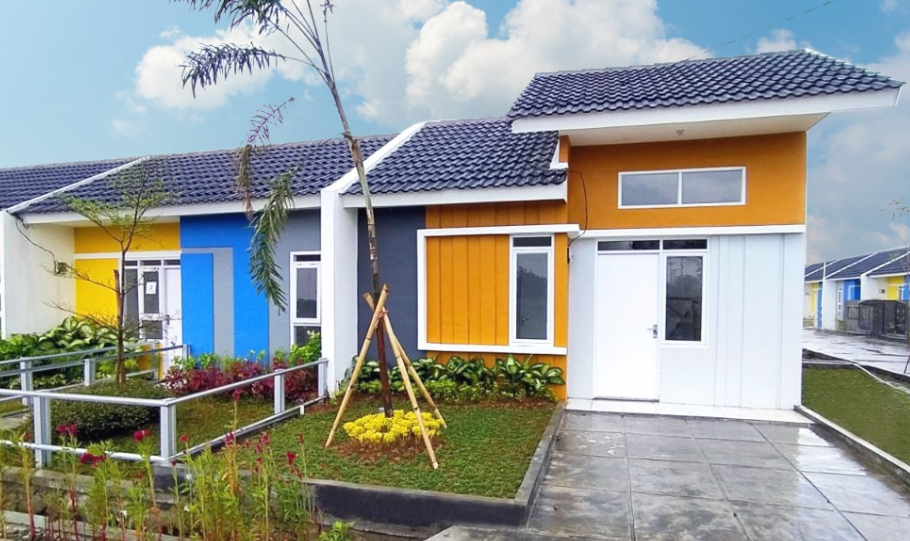
Rencana pemerintah menyiapkan Kredit Pemilikan Rumah (KPR) bersubsidi dengan bunga 6 persen bagi pekerja berpenghasilan tetap sekitar Rp17 juta per bulan pada 2027 membuka peluang lebih luas bagi kelompok pekerja yang selama ini berada di antara segmen masyarakat berpenghasilan rendah dan pasar komersial.
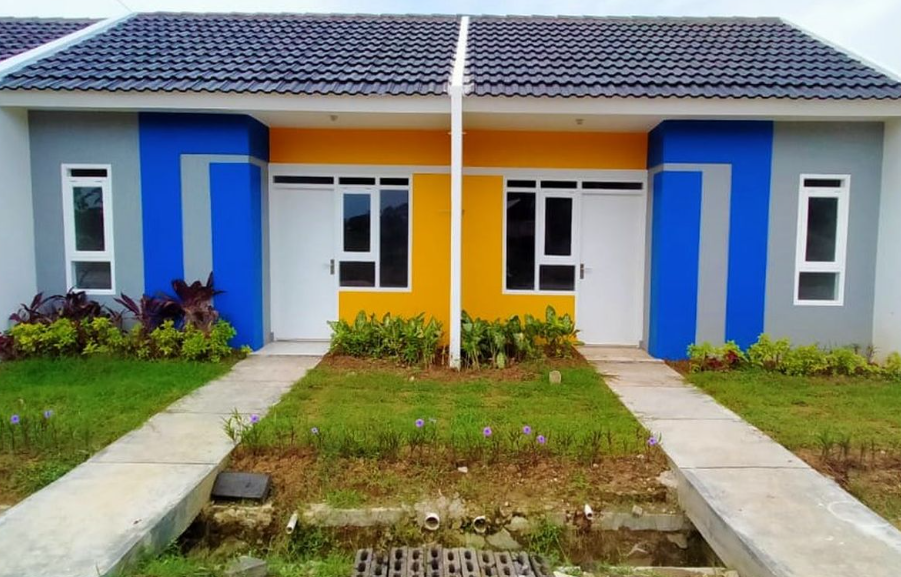
Menteri Koordinator Bidang Perekonomian, Airlangga Hartarto mengatakan bahwa pemerintah tengah menyiapkan program tambahan KPR bersubsidi yang ditujukan kepada masyarakat dengan penghasilan tetap sekitar Rp17 juta. Fasilitas tersebut dirancang dengan bunga 6 persen dan dapat digunakan untuk membeli rumah dengan nilai hingga Rp500 juta.
Menurut Airlangga, skema tersebut merupakan pengembangan dari rancangan program yang sebelumnya ditujukan bagi pelaku UMKM atau masyarakat dengan penghasilan tidak tetap. Perluasan sasaran kepada pekerja berpenghasilan tetap dimaksudkan agar akses pembiayaan perumahan dapat menjangkau kelompok masyarakat yang memiliki pendapatan rutin namun masih menghadapi keterbatasan untuk membeli rumah secara komersial.
Kebijakan tersebut menjadi relevan bagi pekerja muda. Penghasilan yang meningkat tidak selalu langsung membuat seseorang mampu membeli rumah, karena kemampuan mencicil juga dipengaruhi harga properti, uang muka, suku bunga, biaya transaksi, serta kebutuhan rumah tangga lainnya. Karena itu, pembiayaan dengan bunga yang lebih terjangkau dapat menjadi salah satu instrumen untuk memperkecil jarak antara kemampuan pendapatan dan harga hunian.
Pemerintah juga memiliki program KPR Sejahtera Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) yang dikelola BP Tapera. Program tersebut memberikan sejumlah kemudahan bagi masyarakat yang memenuhi persyaratan, termasuk suku bunga tetap, cicilan tetap, uang muka ringan, dan tenor pembiayaan hingga 40 tahun sesuai ketentuan. BP Tapera terus memperluas sosialisasi program tersebut kepada ASN, pegawai pemerintah, pekerja swasta, komunitas, pelaku usaha, dan masyarakat umum.
Data BP Tapera menunjukkan bahwa pekerja swasta menjadi kelompok penerima terbesar dalam penyaluran FLPP hingga 16 September 2026. Dari realisasi 150.750 unit, sebanyak 92.934 unit atau 61,65 persen diterima pekerja swasta. Data ini menunjukkan besarnya kebutuhan pembiayaan perumahan dari kelompok pekerja yang memperoleh penghasilan rutin.
Komisioner BP Tapera, Heru Pudyo Nugroho sebelumnya menekankan pentingnya masyarakat memahami skema pembiayaan sebelum mengajukan KPR. Menurut Heru, masyarakat yang belum memiliki rumah perlu mulai mencari informasi dan menghitung kemampuan finansialnya. BP Tapera juga menyediakan kanal informasi seperti SiKumbang dan Tapera Mobile untuk membantu calon penerima mencari rumah, melakukan simulasi pembiayaan, serta memahami proses pengajuan melalui bank penyalur.
Di sisi lain, rencana KPR bersubsidi dengan bunga 6 persen untuk pekerja berpenghasilan sekitar Rp17 juta masih berada pada tahap pematangan. Pemerintah menyatakan regulasi teknis akan disiapkan pada kuartal IV 2026, sementara kebutuhan anggaran untuk berbagai program yang akan berjalan pada 2027 masih dalam proses penyisiran. Dengan demikian, ketentuan akhir mengenai sasaran penerima, mekanisme subsidi, persyaratan, bank penyalur, dan pelaksanaan program masih perlu menunggu aturan resmi.
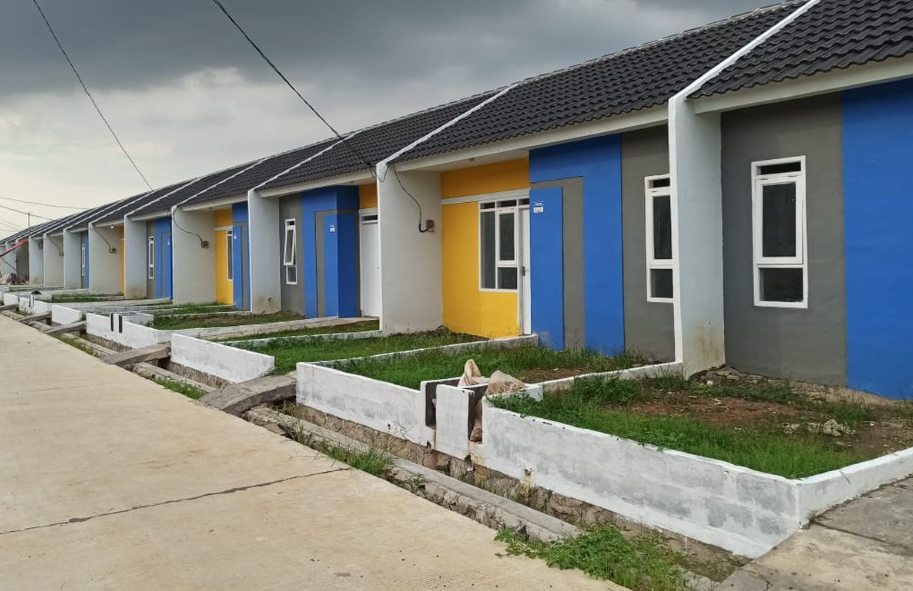
Perluasan akses pembiayaan juga perlu berjalan beriringan dengan ketersediaan rumah yang layak dan berada di lokasi yang mendukung aktivitas pekerja. Rumah dengan harga terjangkau tetapi terlalu jauh dari tempat kerja dapat menimbulkan beban transportasi dan waktu perjalanan yang tinggi. Karena itu, pengembangan hunian pekerja, termasuk rumah susun di kawasan perkotaan dan sekitar kawasan industri, menjadi bagian penting dalam ekosistem perumahan.
BP Tapera mencatat bahwa kebutuhan hunian pekerja di kawasan industri terus meningkat seiring pertumbuhan kawasan dan penyerapan tenaga kerja. Lembaga tersebut mendorong kolaborasi dengan pengelola kawasan industri, pengembang, perbankan, dan pemerintah untuk merancang penyediaan hunian yang lebih terintegrasi.
Selain meringankan beban pembiayaan, kebijakan tersebut berpotensi memberi kepastian lebih besar bagi pekerja dalam merencanakan keuangan jangka panjang. Namun, subsidi bunga tidak menghapus risiko kredit. Calon debitur tetap perlu memperhitungkan dana darurat, biaya perawatan rumah, kenaikan kebutuhan keluarga, dan kemungkinan perubahan kondisi pekerjaan. Prinsip kehati-hatian penting agar kepemilikan rumah tidak berubah menjadi beban keuangan yang mengganggu kemampuan memenuhi kebutuhan pokok lainnya. Karena itu, edukasi finansial perlu menjadi bagian dari perluasan program perumahan.
Bagi pekerja muda, rumah bukan sekadar aset, tetapi juga bagian dari kepastian kehidupan jangka panjang. Namun, keputusan mengambil KPR tetap perlu didasarkan pada kemampuan membayar, stabilitas pekerjaan, kebutuhan keluarga, serta kualitas dan lokasi rumah. Rencana subsidi bunga 6 persen dapat memperluas pilihan pembiayaan, tetapi manfaat akhirnya akan sangat bergantung pada desain kebijakan, ketepatan sasaran, ketersediaan rumah, dan kemampuan pekerja memanfaatkan fasilitas tersebut secara sehat.
Jika disiapkan secara matang, kebijakan KPR bersubsidi dapat menjadi salah satu instrumen untuk memperluas kepemilikan hunian sekaligus memperkuat kesejahteraan pekerja. Bagi generasi muda yang sedang membangun kehidupan, akses terhadap rumah yang layak dan terjangkau dapat menjadi fondasi penting bagi kehidupan keluarga dan produktivitas ekonomi.
*) Penulis adalah Kontributor Lembaga Studi Informasi Strategis Indonesia

Leave a Reply